Dein Leben.
Deine 3. Säule.
Vier Lösungen für die 3. Säule – einzeln oder kombiniert. Du entscheidest, wie viel du einzahlst, wie lange und wofür. Vergleiche sie, rechne die 3a-Steuerersparnis nach und nimm die, die zu dir passt.
Ziele ändern sich. Deine 3. Säule geht mit.
Die Säule 3a und die Säule 3b funktionieren unterschiedlich, und genau deshalb ergänzen sie sich. Was für dich richtig ist, hängt davon ab, wo du gerade stehst und wie viel Flexibilität du brauchst.
- Prämien vom steuerbaren Einkommen abziehbar
- Maximalbetrag 2026: CHF 7'258 mit und CHF 36'288 ohne Pensionskasse
- Kapitalzugriff ab 5 Jahre vor dem AHV-Alter, früher nur in gesetzlich definierten Fällen wie z. B. Erwerb von Wohneigentum
- Keine Einzahlungslimite
- Bezugsrecht frei gestaltbar
- Flexibler Kapitalzugriff und anpassbare Sparquote
- Sinnvoll bei ausgeschöpftem 3a-Maximum
- Vorsorge für Partnerin, Partner, Kinder oder Enkelkinder
- Frühzeitiger Vermögensaufbau für Kinder oder Enkelkinder
- Sinnvoll, wenn du für andere sparst oder diese absichern möchtest
Für die Säule 3a gilt insbesondere die BVV 3 (SR 831.461.3). Für beide Säulen sind zudem die kantonalen Steuergesetze massgeblich. Die konkreten Steuerfolgen hängen vom Wohnsitzkanton und der persönlichen Situation ab. Die Informationen auf dieser Seite sind allgemein gehalten. Sie ersetzen keine Steuer- oder Rechtsberatung.
Vorsorge, die sich dir anpasst. Nicht umgekehrt.
Eine Lösung für die Säule 3a, drei für die Säule 3b. Alle fondsgebunden, alle persönlich begleitet.
Prosperity Plus
Mit der Säule 3b nutzt du Renditechancen und passt deine Vorsorge flexibel an deine Lebenssituation an.Prosperity Duo
Du sparst für eine nahestehende Person und schützt sie für den Fall, dass du selbst nicht mehr für sie sorgen kannst.Prosperity Junior
Du baust früh Vermögen für ein Kind oder Enkelkind auf. Stirbst du, übernimmt Liechtenstein Life die Prämien bis zum Ablauf.Damit du genau weisst, was deine Vorsorge kann.
Für wen das Produkt gedacht ist, was steuerlich gilt, wann du ans Geld kommst und wer im Todesfall etwas erhält.¹
Vergleich der vier Prosperity-Lösungen der 3. Säule: Prosperity 3a (Säule 3a) sowie Prosperity Plus, Duo und Junior (Säule 3b).
| Kategorie | Säule 3aProsperity 3aDetails | Säule 3bProsperity PlusDetails | Säule 3bProsperity DuoDetails | Säule 3bProsperity JuniorDetails |
|---|---|---|---|---|
| Zielgruppe | Erwerbstätige, die vorsorgen und Steuern sparen möchten | Einzelpersonen, die flexibel sparen oder ihre Säule 3a ergänzen möchten | Einzelpersonen, die für eine nahestehende Person vorsorgen möchten | Einzelpersonen, die für ein nahestehendes Kind vorsorgen möchten |
| Steuerliche Privilegierung | Prämien abzugsfähig (gesetzlicher Höchstbetrag); Auszahlung steuerbar | Prämien nicht abzugsfähig; Auszahlung steuerfrei (bei Erfüllung gesetzlicher Voraussetzung) | Prämien nicht abzugsfähig; Auszahlung steuerfrei (bei Erfüllung gesetzlicher Voraussetzung) | Prämien nicht abzugsfähig; Auszahlung steuerfrei (bei Erfüllung gesetzlicher Voraussetzung) |
| Auszahlungsform am Ende der Versicherungsdauer | Kapitalleistung (Einmalauszahlung) oder lebenslange Rente | Kapitalleistung (Einmalauszahlung) | Kapitalleistung (Einmalauszahlung) | Kapitalleistung (Einmalauszahlung) |
| Vorzeitige Kapitalentnahme | Nur in gesetzlich zulässigen Fällen, z. B. Wohneigentum und Auswanderung² | Möglich; optionaler Auszahlungsplan | Möglich; optionaler Auszahlungsplan | Möglich; optionaler Auszahlungsplan |
| Prämien | Periodisch: ab CHF 1'200 p.a.; einmalig: ab CHF 5'000 | Periodisch: ab CHF 1'200 p.a.; einmalig: ab CHF 10'000 | Periodisch: ab CHF 1'200 p.a. | Periodisch: ab CHF 1'200 p.a. |
| Zuzahlungen | Ab CHF 50 | Ab CHF 500 | Ab CHF 500 | Ab CHF 500 |
| RisikoschutzAbsicherung bei Tod und Erwerbsunfähigkeit (EU). | Todesfallschutz oder Prämienbefreiung bei EU obligatorisch (kombinierbar); EU-Rente optional zusätzlich zur Prämienbefreiung³ | Todesfallschutz oder Prämienbefreiung bei EU obligatorisch (kombinierbar); EU-Rente optional zusätzlich zur Prämienbefreiung³ | Todesfallschutz obligatorisch (Prämienbefreiung bei Tod des Versorgers); Prämienbefreiung bei EU des Versorgers optional; Rente bei EU der nahestehenden Person optional³ | Todesfallschutz obligatorisch (Prämienbefreiung bei Tod des Versorgers); Prämienbefreiung bei EU des Versorgers optional; Rente bei EU des nahestehenden Kindes optional³ |
| Bezugsberechtigung | Erlebensfall: Versicherungsnehmer; Todesfall: gesetzliche Reihenfolge⁴ | Frei bestimmbar | Die nahestehende Person | Das nahestehende Kind |
¹ Diese Tabelle ist eine vereinfachte Darstellung. Massgeblich sind die Tarifdokumente und die Allgemeinen Versicherungsbedingungen (AVB) der Liechtenstein Life Assurance AG. Stand 2026. Die konkrete Ausgestaltung deiner Police richtet sich nach Tarif, Laufzeit und persönlicher Situation. Der Wert deiner Anlage kann schwanken. Ein Totalverlust der eingezahlten Prämien ist möglich. Die steuerliche Behandlung in der Säule 3b hängt von Kanton und persönlicher Situation ab. Wir empfehlen eine individuelle Steuerberatung.
² Die vorzeitige Ausrichtung der Altersleistung wird durch BVV 3 Art. 3 («Ausrichtung der Leistungen») geregelt.
³ Erwerbsunfähigkeit («EU»): Prämienbefreiung und Rente bei EU sind nur bei periodischer Prämienzahlung wählbar.
⁴ Für die Bezugsberechtigung der Säule 3a ist insbesondere BVV 3 Art. 2 («Begünstigte Personen») massgeblich.
Du musst das nicht allein entscheiden.
Über 1'000 unabhängige Vermittlerinnen und Vermittler aus unserem Schweizer Netzwerk sind für dich da, telefonisch oder vor Ort. Kostenlos und unverbindlich.
So viel Steuern kann die Säule 3a sparen.
Den Steuervorteil gibt es bei jeder 3a-Lösung. Bei Prosperity macht den Unterschied, wie du ihn nutzen kannst. Mit freier Fonds- und ETF-Wahl holst du das Maximum für dich heraus, und nur mit der Versicherungslösung sind auch die Prämien für deinen Versicherungsschutz steuerlich wirksam.
Kinderabzüge senken das steuerbare Einkommen und damit die Ersparnis.
Vorbelegt für Kantonshauptort, ohne Kirchensteuer, anpassbar. Quelle: ESTV Steuerrechner, Stand 2026.
Maximale 3a-Einzahlung 2026: CHF 7'258.
Geschätzte Steuerersparnis 2026
CHF 1'831
Das entspricht rund CHF 153 pro Monat.
Keine Prognose, kein Zukunftswert, nur eine Modellrechnung für 2026.
Das ist das 3a-Maximum für dieses Jahr.
Mehr aufbauen, flexibler bleiben oder für die Familie vorsorgen? Das geht mit der Säule 3b.
Säule-3b-Lösungen ansehenDeine Angaben bleiben in deinem Browser. Wir übertragen und speichern sie nicht. Die Angaben und Berechnungen dieses Rechners sind eine Modellrechnung und stellen keine Steuerberatung und keine steuerrechtliche Zusage dar. Es handelt sich um eine allgemeine, beispielhafte und vereinfachte Darstellung. Die tatsächliche steuerliche Behandlung hängt von den persönlichen Verhältnissen ab. Die verbindliche Einschätzung trifft die zuständige Steuerbehörde. Für eine individuelle Beurteilung braucht es eine Steuerberaterin oder einen Steuerberater. Für Folgen aus der Verwendung dieser Informationen wird keine Haftung übernommen. Stand: Steuerjahr 2026. Vollständige Annahmen und Hinweise
Warum Kapitalmarkt? Weil Zeit der grösste Hebel für dein Geld ist.
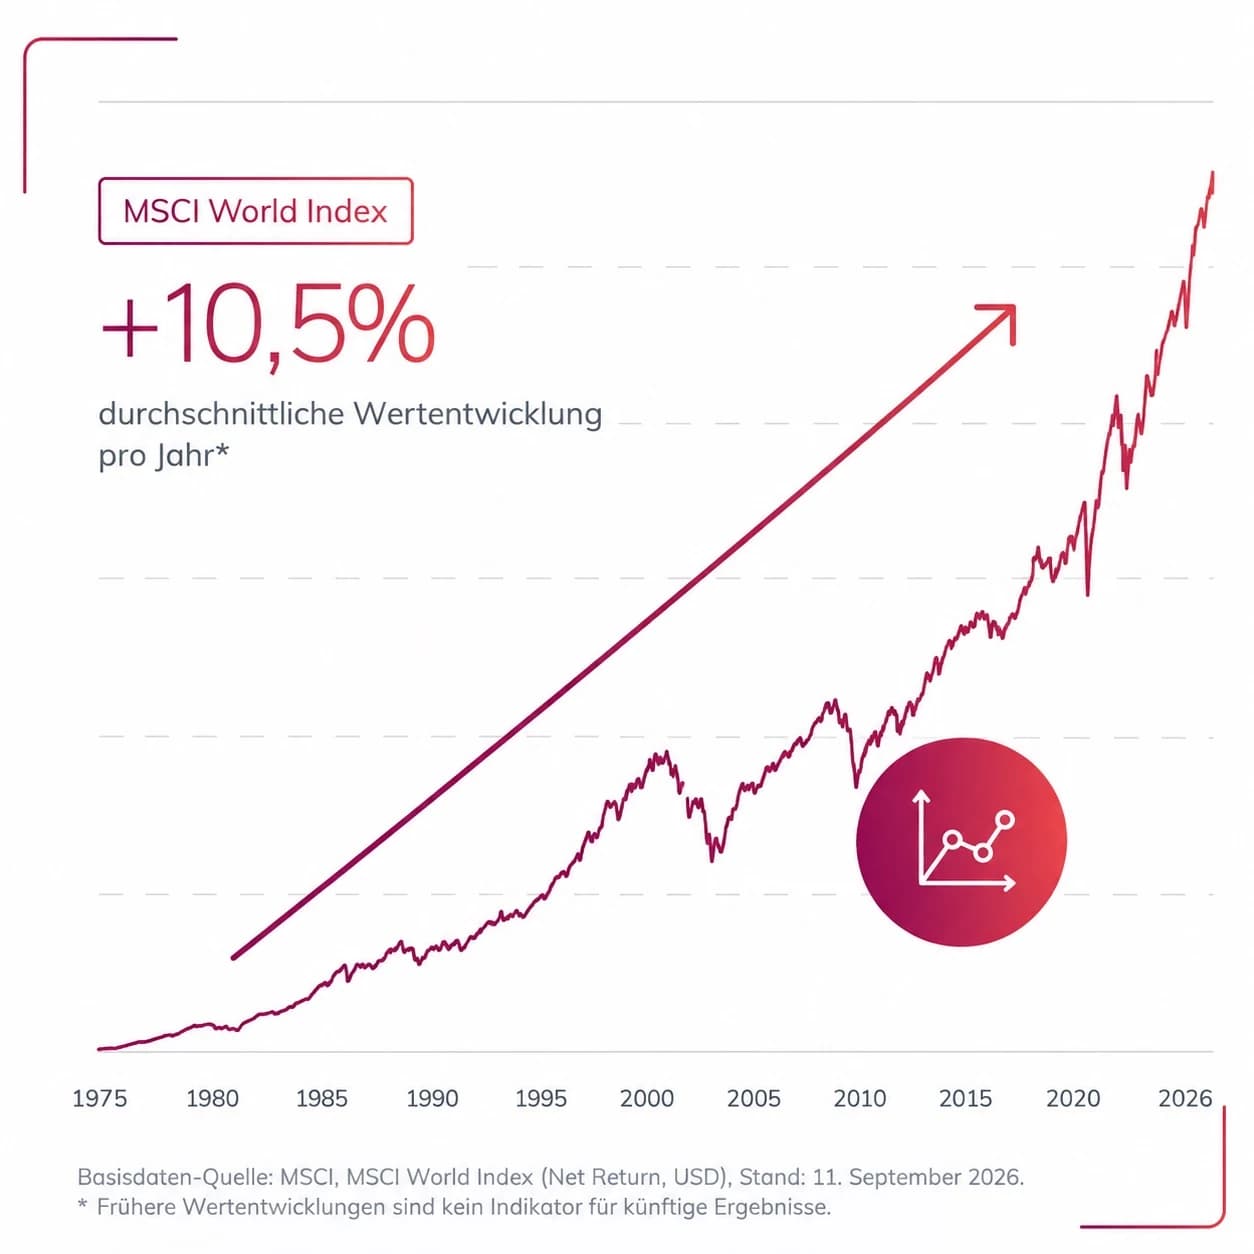
In einer fondsgebundenen Police investierst du deine Prämien an den globalen Kapitalmärkten statt sie nur zu verzinsen. Über lange Zeiträume haben diese Märkte Vermögen vor Inflation geschützt und Erträge erwirtschaftet. Über 51 Jahre lag die durchschnittliche Wertentwicklung des MSCI World Index bei 10,5 % pro Jahr (Net Return, USD, Stand 11. September 2026). Schwankungen gehören dazu. Wer durchgehalten hat, wurde historisch belohnt. Der Wert deiner Anlage kann schwanken. Frühere Wertentwicklungen sind kein Indikator für künftige Ergebnisse.
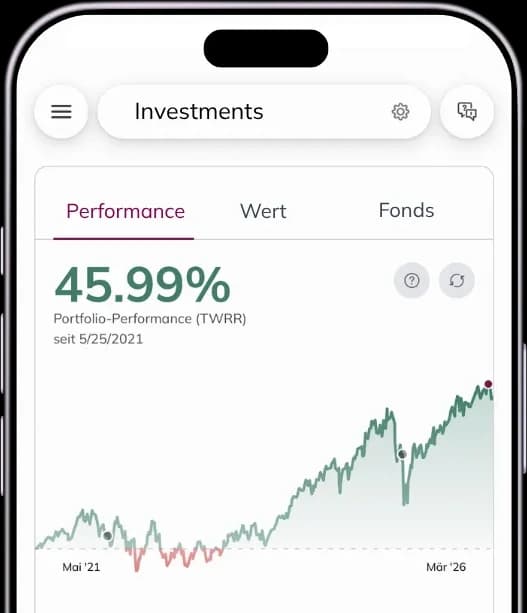
Deine 3. Säule stets in deiner Hand – mit der App.
Aktueller Wert, Rendite und Verlauf seit dem Start, ohne auf den Vermögensausweis zu warten.
Fonds wechseln, Zuzahlungen tätigen, Prämie senken, pausieren oder erhöhen. Ohne Papierkram.
Über die App erreichst du deine Vermittlerin oder deinen Vermittler schnell und unkompliziert.
In 3 Schritten zu mehr finanzieller Freiheit.
Häufige Fragen zur 3. Säule.
Bei einer fondsgebundenen 3a-Police investierst du in Fonds und ETFs statt in ein verzinstes Bankguthaben. Daraus entstehen langfristige Renditechancen, gleichzeitig trägst du jedoch auch das Risiko von negativen Kursentwicklungen.
Prosperity 3a ist zudem keine reine Sparlösung, sondern eine Versicherungspolice. Sie verbindet den Vermögensaufbau mit Risikoschutz: Bei Abschluss wählst du entweder Todesfallschutz oder Prämienbefreiung bei Erwerbsunfähigkeit (Letzteres nur bei periodischen Prämien). Beides zusammen ist ebenfalls möglich. Optional wählbar sind Rentenzahlung bei Erwerbsunfähigkeit, Prämiengarantie (50 %, 80 % oder 100 %), automatisches Ablaufmanagement und Rebalancing.
Der Wert deiner Anlage kann schwanken. Frühere Wertentwicklungen sind kein Indikator für künftige Ergebnisse. Bei vorzeitigem Rückkauf gilt ein Stornoabschlag. Die genauen Konditionen findest du in den Allgemeinen Versicherungsbedingungen, die wir dir vor Vertragsabschluss aushändigen.
Die Säule 3a ist die staatlich geförderte private Vorsorge: Einzahlungen können vom steuerbaren Einkommen abgezogen werden. Dafür sind Auszahlung und Verwendung gesetzlich geregelt. Die Säule 3b ist die freie private Vorsorge. Sie bietet mehr Flexibilität bei Einzahlungen, Laufzeit und Auszahlung, dafür sind die Prämien steuerlich nicht abzugsberechtigt. Aufgrund der strukturellen Unterschiede lassen sich beide Säulen sinnvoll ergänzen. Die Unterschiede stehen Feld für Feld in der Vergleichstabelle weiter oben.
Innerhalb einer Fondspolice fallen nach geltendem Schweizer Steuerrecht in der Regel keine laufenden Einkommenssteuern auf die Erträge an. Umschichtungen zwischen Fonds lösen üblicherweise keine Einkommenssteuer aus. Nur der Rückkaufswert einer Säule 3b unterliegt der jährlichen Vermögenssteuer. Guthaben der Säule 3a ist bis zur Auszahlung davon befreit. Auszahlungen aus der freien Vorsorge (Säule 3b) sind einkommensteuerfrei, sofern die gesetzlichen Voraussetzungen erfüllt sind.
Maximale Steuerabzüge für die Säule 3a (2026) (an die BVG-Grenzbeträge gekoppelt, vorbehältlich behördlicher Anpassung):
- Erwerbstätige mit Pensionskasse: CHF 7'258
- Erwerbstätige ohne Pensionskasse: CHF 36'288 (20 % des Nettoerwerbseinkommens)
Wie viel Steuern eine 3a-Einzahlung sparen kann, zeigt der 3a-Steuerrechner. Für die Säule 3a gilt insbesondere die BVV 3 – Verordnung über die steuerliche Abzugsberechtigung für Beiträge an anerkannte Vorsorgeformen (SR 831.461.3). Daneben sind weitere bundes- und kantonalrechtliche Steuervorschriften massgeblich.
Dieser Abschnitt ist eine allgemeine Information und ersetzt keine Steuer- oder Rechtsberatung. Beträge und Regelungen können sich ändern. Die konkreten Steuerfolgen hängen von deinem Wohnsitzkanton und deiner persönlichen Situation ab.
Die Säule 3a sieht für bestimmte Lebenssituationen einen vorzeitigen Bezug vor, z. B.:
- Auswanderung: Bei endgültigem Verlassen der Schweiz ist ein Rückkauf der Police möglich. Du bist verpflichtet, eine Wohnsitzänderung innerhalb von 30 Tagen mitzuteilen. Die steuerliche Behandlung des Bezugs unterscheidet sich zwischen EU/EFTA und Drittstaaten.
- Selbständigkeit: Bei Aufnahme einer hauptberuflichen selbständigen Erwerbstätigkeit und Ausfall der obligatorischen beruflichen Vorsorge ist ein Rückkauf zulässig. Erforderlich ist die schriftliche Zustimmung der Ehepartnerin oder des Ehepartners bzw. der eingetragenen Partnerin oder des eingetragenen Partners.
- Wohneigentumserwerb: Möglich sind ein vollständiger Vorbezug oder ein Teilrückkauf alle fünf Jahre für selbstgenutztes Wohneigentum. Beim privilegierten Vorbezug entfällt der Stornoabschlag, und der Treuefonds wird vollständig ausbezahlt. Auch hier ist die schriftliche Zustimmung der Ehepartnerin oder des Ehepartners bzw. der eingetragenen Partnerin oder des eingetragenen Partners nötig. Bei einem Teilrückkauf muss der verbleibende Wert des Anlagevermögens mindestens CHF 500 betragen.
Für die Säule 3a gelten insbesondere die Verordnung über die steuerliche Abzugsberechtigung für Beiträge an anerkannte Vorsorgeformen (BVV 3) sowie die kantonalen Steuergesetze. Für die konkrete Beurteilung deiner Situation empfehlen wir, eine Steuerberaterin oder einen Rechtsanwalt beizuziehen.
Du kannst bestehendes 3a-Guthaben grundsätzlich in eine Prosperity-3a-Police übertragen lassen. Eine direkte Übertragung von einer anerkannten 3a-Lösung auf eine andere gilt nicht als Auszahlung und löst in der Regel keine Einkommenssteuer aus. Der übertragene Altbetrag selbst ist keine neue abzugsfähige Prämie. Die Abzugsfähigkeit für die im laufenden Jahr geleisteten Prämien behältst du aber bis zum Maximalbetrag.
Zusätzlich: Prämienlücken der Vorjahre (ab Steuerjahr 2025) kannst du über nachträgliche Einkäufe ausgleichen.
So läuft der Wechsel ab: Deine Vermittlerin oder dein Vermittler begleitet den Wechsel und stimmt die nächsten Schritte mit dem bisherigen Anbieter ab. Meist werden dafür die Angaben zur bestehenden 3a-Lösung und eine unterzeichnete Übertragungs- oder Auflösungserklärung benötigt. Ein Wechsel idealerweise vor Jahresende sichert den Steuervorteil für das laufende Jahr.
Was du zur Einordnung wissen solltest: Beim Wechsel in die Versicherungspolice erfolgt eine Risikoprüfung, die zu Risikozuschlägen oder Deckungsausschlüssen führen kann. Wenn du die Prämiengarantie Select wählst, gilt eine Mindestversicherungsdauer von 20 Jahren (Select 50/80) bzw. 30 Jahren (Select 100).
Die Kosten setzen sich aus den Abschluss- und Verwaltungskosten der Fondspolice, den Fondskosten (TER) der gewählten Fonds und den Kosten für eingeschlossenen Risikoschutz und Garantien zusammen.
Eine vollständige Kostenübersicht erhältst du im Gespräch mit einer Vermittlerin oder einem Vermittler. In der Offerte werden die Kosten als Renditeminderung in Prozent ausgewiesen. Die konkrete Höhe hängt vom Produkt, seiner Konfiguration und deiner Situation ab.
Ja. Innerhalb unserer Fondspolicen kannst du deine Anlagestrategie laufend anpassen. Aus über 180 Fonds und ETFs wählst du frei. Ein Fondsshift schichtet bestehende Beträge um, ein Fondsswitch passt die Strategie für zukünftige Prämien an. Beides ist in der Regel zwölfmal pro Jahr gebührenfrei und bleibt innerhalb der Police steuerneutral.